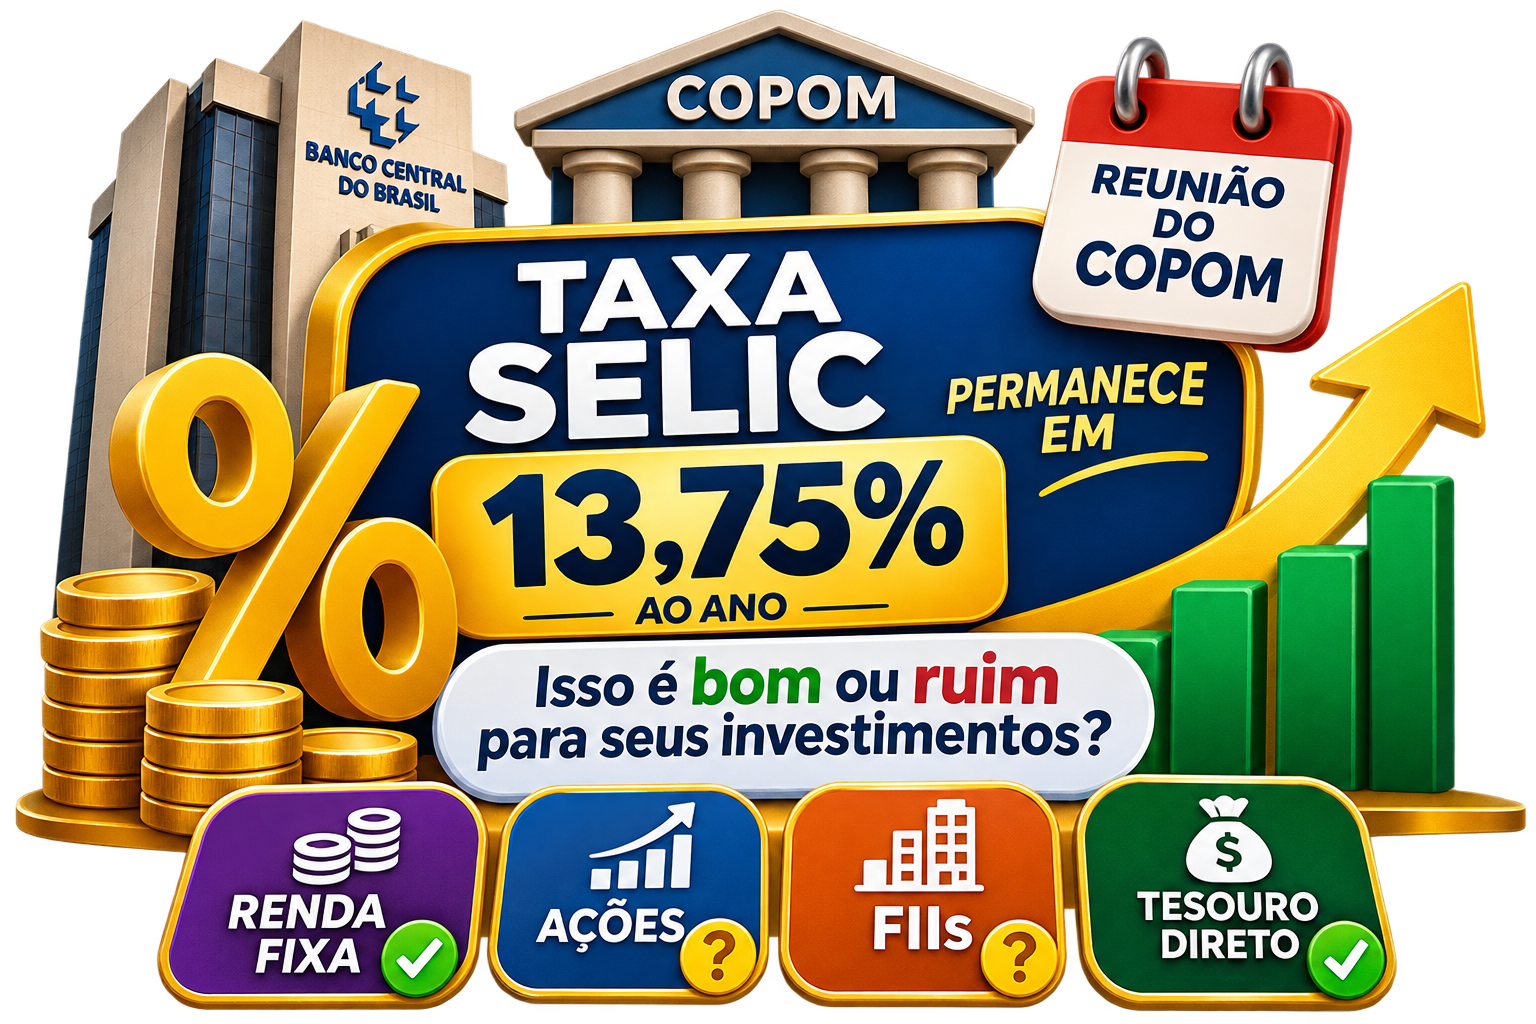
A decisão do Banco Central de manter a Taxa Selic em 13,75% ao ano nesta quarta-feira (4 de novembro de 2026) interrompeu uma sequência de cinco cortes consecutivos nos juros brasileiros. A decisão foi unânime e reflete um cenário de maior incerteza econômica, inflação persistente e riscos associados ao ambiente internacional e às contas públicas.
Mas o que essa decisão significa para quem investe? Afinal, juros elevados são bons para quem busca renda fixa, mas podem representar desafios para quem investe em ações e fundos imobiliários.
Neste artigo, você vai entender como a manutenção da Selic influencia diferentes investimentos e o que considerar na hora de organizar sua carteira.
A Selic é a taxa básica de juros da economia brasileira e funciona como referência para diversas aplicações financeiras e operações de crédito.
Definida pelo Comitê de Política Monetária (Copom), do Banco Central, ela é um dos principais instrumentos utilizados para controlar a inflação.
Quando os juros estão elevados, o crédito tende a ficar mais caro, o consumo pode desacelerar e aplicações de renda fixa passam a oferecer retornos mais atrativos.
Quando a Selic diminui, o crédito tende a ficar mais barato e os investimentos de renda variável podem ganhar atratividade relativa.
A decisão de novembro ocorreu em um ambiente de maior preocupação com a inflação e com as condições econômicas do país.
Entre os fatores que contribuíram para a manutenção dos juros, destacam-se:
Inflação acima da meta: as expectativas de inflação continuam pressionadas.
Incertezas fiscais: preocupações com as contas públicas influenciam as expectativas do mercado.
Cenário internacional: conflitos no Oriente Médio e mudanças nas condições financeiras globais aumentam a volatilidade.
Pressões cambiais: oscilações do dólar podem influenciar os preços de produtos e serviços.
Cautela do Banco Central: a autoridade monetária busca garantir que a inflação converja para a meta.
A manutenção também interrompe o ciclo de cinco reduções consecutivas, iniciado em março de 2026, quando a Selic estava em 15% ao ano.
A manutenção dos juros elevados não beneficia todas as aplicações da mesma maneira. Cada classe de investimento reage de acordo com suas características, riscos e perspectivas econômicas.
A renda fixa tende a ser uma das principais beneficiadas pela manutenção da Selic em patamar elevado.
Investimentos como:
Tesouro Selic;
CDBs atrelados ao CDI;
Fundos de renda fixa pós-fixados;
LCIs e LCAs com remuneração vinculada ao CDI;
continuam oferecendo condições atrativas de remuneração, embora o retorno efetivo dependa das características de cada produto.
Para quem deseja construir uma reserva de emergência ou manter recursos com menor exposição às oscilações do mercado, os investimentos pós-fixados podem continuar interessantes.
Atenção: rentabilidade elevada não significa ausência de riscos. É importante avaliar liquidez, tributação, custos e, no caso de títulos bancários, a qualidade do emissor.
O Tesouro IPCA+ combina uma remuneração prefixada com a variação da inflação.
Em um cenário de juros elevados, títulos indexados ao IPCA podem oferecer taxas reais interessantes para quem deseja preservar o poder de compra no longo prazo.
Entretanto, existe um detalhe importante: esses títulos sofrem marcação a mercado.
Isso significa que seus preços podem oscilar antes do vencimento. Quando as taxas de mercado aumentam, o preço dos títulos já emitidos tende a cair. Quando as taxas diminuem, esses títulos podem se valorizar.
Por isso, é importante escolher vencimentos compatíveis com seus objetivos financeiros e evitar vender antecipadamente sem compreender os efeitos dessas oscilações.
Para quem investe em ações, a manutenção da Selic elevada pode representar um ambiente mais desafiador.
Isso acontece porque:
A renda fixa se torna mais competitiva em relação à Bolsa.
O custo dos empréstimos e financiamentos das empresas aumenta.
O consumo pode desacelerar.
Empresas endividadas podem enfrentar maiores despesas financeiras.
O crescimento dos lucros pode ser prejudicado em setores mais sensíveis aos juros.
Setores como varejo, construção civil e empresas dependentes de crédito costumam sentir mais os efeitos desse cenário.
Por outro lado, empresas sólidas, com boa geração de caixa, endividamento controlado e capacidade de distribuir dividendos podem continuar apresentando oportunidades para investidores de longo prazo.
O que fazer? Em vez de abandonar a Bolsa, o investidor pode aproveitar períodos de desvalorização para analisar empresas de qualidade negociadas a preços mais interessantes, sempre considerando seus fundamentos.
Os fundos imobiliários também podem sofrer impactos da manutenção dos juros elevados.
Quando a renda fixa oferece retornos elevados, alguns investidores passam a exigir uma remuneração maior dos FIIs, o que pode pressionar os preços das cotas.
Além disso, os juros altos podem:
Aumentar o custo de financiamento de projetos imobiliários;
Dificultar a expansão de empresas e empreendimentos;
Pressionar os preços de imóveis e as avaliações dos fundos;
Tornar a renda fixa mais competitiva em relação aos rendimentos dos FIIs.
Entretanto, os impactos variam conforme o tipo de fundo.
FIIs de tijolo: podem sofrer com maior custo de capital e desaceleração econômica, mas fundos com bons imóveis e contratos sólidos podem manter sua capacidade de geração de renda.
FIIs de papel: podem se beneficiar de determinados indexadores e condições de crédito, mas o desempenho depende da carteira de recebíveis, da inadimplência e das características dos títulos.
Fundos de fundos (FOFs): podem encontrar oportunidades de aquisição de cotas descontadas, mas também estão sujeitos às oscilações dos fundos investidos.
A queda no preço de uma cota, isoladamente, não significa que o fundo esteja barato ou que seja uma boa oportunidade de compra. É fundamental avaliar seus fundamentos, qualidade dos ativos e sustentabilidade dos rendimentos.
Diante da manutenção da Selic em 13,75%, o mais importante é evitar decisões precipitadas e compreender como o cenário econômico influencia seus objetivos financeiros.
Veja algumas atitudes que podem ajudar:
Revise sua reserva de emergência: verifique se está aplicada em investimentos com liquidez adequada e remuneração competitiva.
Compare alternativas de renda fixa: avalie taxas, prazos, tributação e riscos antes de investir.
Analise oportunidades na Bolsa: períodos de maior volatilidade podem oferecer preços interessantes para investidores com horizonte de longo prazo.
Reavalie seus fundos imobiliários: observe descontos em relação ao valor patrimonial, qualidade dos ativos e sustentabilidade dos rendimentos.
Mantenha a diversificação: distribuir investimentos entre diferentes classes de ativos ajuda a reduzir a dependência de um único cenário econômico.
Evite tentar prever exatamente o próximo movimento do Copom: decisões de investimento devem considerar seus objetivos, não apenas as expectativas sobre os juros.
Sim! A manutenção da Selic em 13,75% pode representar oportunidades interessantes, especialmente para quem busca rentabilidade na renda fixa.
Ao mesmo tempo, investidores de ações e fundos imobiliários precisam compreender que os juros elevados podem pressionar os preços desses ativos, sem necessariamente comprometer sua capacidade de gerar resultados no longo prazo.
O segredo está em aproveitar as oportunidades sem perder de vista o planejamento financeiro, a diversificação e a qualidade dos investimentos.
A decisão do Copom de manter a Selic em 13,75% reforça um cenário de cautela na economia brasileira.
Para quem investe, isso significa uma renda fixa ainda competitiva, uma Bolsa que pode enfrentar pressões e fundos imobiliários sujeitos a oscilações, mas também a possíveis oportunidades de compra.
Mais importante do que tentar adivinhar quando os juros vão cair é construir uma carteira equilibrada, adequada aos seus objetivos e capaz de atravessar diferentes ciclos econômicos.
Investir com consciência significa transformar as mudanças da economia em oportunidades para construir patrimônio no longo prazo.
Conteúdo educativo. Não constitui recomendação individual de investimento.


